Articles récents
Contactez notre équipe !
- Articles, Blog
- Publié le :
- Rédigé par : Acsio Conseil
En 2026, les obligations environnementales d’une grande entreprise se regroupent en quatre familles : le reporting de durabilité, la mesure des émissions, la performance énergétique des bâtiments et des procédés, la gestion des déchets. S’y ajoutent, selon votre profil, le prix du carbone et le devoir de vigilance sur la chaîne d’approvisionnement. Chacune renvoie à un texte de référence, et la plupart fixent leur propre seuil et leur propre échéance. Ces obligations ne se confondent pas avec la démarche RSE volontaire d’un groupe : elles reposent sur des textes contraignants, assortis de sanctions. Deux évolutions récentes changent la donne : la réforme de l’audit énergétique, qui ne repose plus sur l’effectif, et le paquet européen de simplification. Voici le panorama à jour, obligation par obligation, puis les dispositifs publics qui peuvent en financer la mise en oeuvre.
- Testez votre situation texte par texte et site par site : les seuils ne se recoupent pas d'une obligation à l'autre.
- Depuis le 1er octobre 2025, l'audit énergétique dépend de votre consommation, 2,75 GWh par an, et non plus de votre effectif.
- Ne calez pas votre préparation au reporting de durabilité sur les échéances annoncées en 2023 : le champ et le calendrier ont été revus.
- Déposez votre demande d'aide avant d'engager la dépense : la plupart des dispositifs appliquent une règle d'antériorité, et un devis signé trop tôt peut coûter l'éligibilité du projet.
Ce que recouvre le terme grande entreprise en droit de l'environnement
Il n’existe pas de définition unique de la grande entreprise en droit de l’environnement. Chaque texte fixe son propre seuil, et ces seuils ne se recoupent pas. Un groupe peut être soumis au bilan d’émissions sans l’être à l’audit énergétique, et l’inverse est vrai. Testez donc votre situation texte par texte, puis site par site.
Reporting de durabilité : 250 salariés, 25 millions d’euros de bilan, 50 millions d’euros de chiffre d’affaires
Le champ de la CSRD repose sur trois critères : 250 salariés, 25 millions d’euros de total de bilan et 50 millions d’euros de chiffre d’affaires. Deux critères sur trois suffisent, appréciés sur deux exercices consécutifs, comme le précise la fiche officielle de Service-Public Entreprendre sur le rapport de durabilité.
Bilan d’émissions de gaz à effet de serre : 500 salariés
L’obligation vise les entreprises de plus de 500 salariés en France métropolitaine, et de plus de 250 salariés en outre-mer. Elle découle du décret n° 2022-982 du 1er juillet 2022 présenté par le ministère de la Transition écologique.
Audit énergétique : une consommation, plus un effectif
C’est le changement le plus important de la période. Depuis le 1er octobre 2025, l’assujettissement ne repose plus sur l’effectif mais sur la consommation d’énergie : 2,75 GWh par an pour l’audit énergétique, 23,6 GWh par an pour l’obligation de système de management de l’énergie certifié ISO 50001, selon la fiche du ministère de la Transition écologique sur l’audit énergétique en entreprise. Un site industriel modeste mais très consommateur devient concerné, alors qu’un grand siège tertiaire peut ne pas l’être.
Devoir de vigilance : 5 000 ou 10 000 salariés
Le plan de vigilance s’impose aux sociétés employant au moins 5 000 salariés en France, filiales comprises, ou au moins 10 000 salariés en incluant les filiales étrangères, en application de la loi n° 2017-399 du 27 mars 2017 publiée au Journal officiel.
Vous avez des projets et vous souhaitez en savoir plus ?
Elaborons ensemble votre stratégie d’aides !
Le reporting de durabilité (CSRD) : où en est-on vraiment en 2026 ?
La plupart des grandes entreprises non cotées ne publieront pas de rapport de durabilité cette année. La fiche Service-Public retient une première publication au titre de l’exercice 2027. Le rapport de durabilité prend place dans le rapport de gestion. Il suit les 12 normes ESRS et fait l’objet d’une certification par le commissaire aux comptes ou par un organisme tiers indépendant. La même fiche rappelle que l’entrave aux vérifications du certificateur est punie de 5 ans d’emprisonnement et de 75 000 euros d’amende.
Le champ, lui, a bougé. Le paquet Omnibus de simplification relève les seuils, réduit le nombre de points de données demandés et ferait sortir environ 80 % des entreprises du champ de la CSRD, selon les questions-réponses publiées par la Commission européenne. Un régime volontaire d’alignement sur la taxonomie y est prévu pour les entreprises de plus de 1 000 salariés réalisant moins de 450 millions d’euros de chiffre d’affaires.
Deux réalités coexistent donc : le droit français en vigueur, et une trajectoire européenne de simplification. La position prudente consiste à préparer la collecte des données sans surdimensionner le dispositif. Consommations d’énergie par site, émissions, données sociales, données fournisseurs : ces informations ESG mettent plusieurs exercices à devenir fiables. C’est aussi ce qui distingue une communication de la transparence attendue par une directive : un chiffre publié doit être reconstituable et vérifiable par un tiers.
Le calendrier du reporting de durabilité a été modifié. Une équipe qui prépare son rapport sur les échéances annoncées en 2023 mobilise des moyens pour une obligation qui ne la vise peut-être plus. Avant de lancer un chantier de collecte, vérifiez l’état du droit sur la fiche Service-Public dédiée et sur les communications de la Commission européenne.
Le bilan d'émissions de gaz à effet de serre (BEGES)
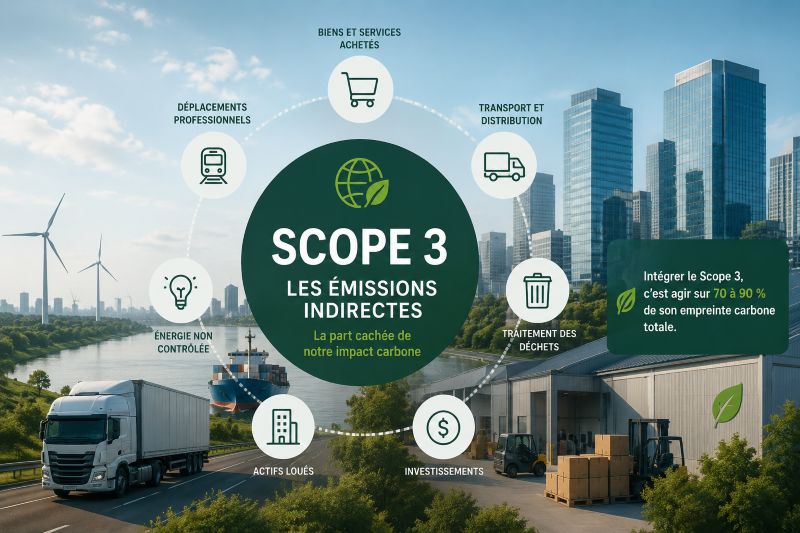
Le BEGES est l’obligation la plus ancienne du panorama, et la plus souvent oubliée. Il doit être actualisé tous les quatre ans. Il couvre les émissions directes, les émissions indirectes liées à l’énergie et les émissions indirectes significatives, c’est-à-dire une partie du scope 3, rendue obligatoire par le décret de 2022. Un plan de transition accompagne le bilan.
Dans le langage courant, cette obligation est souvent recherchée sous le terme de bilan carbone obligatoire. Il convient toutefois de distinguer le Bilan Carbone, qui désigne une méthode de comptabilisation des émissions, du BEGES réglementaire prévu par le Code de l’environnement. Pour les entreprises assujetties, l’enjeu ne consiste donc pas seulement à mesurer leur empreinte carbone : elles doivent respecter un périmètre, une périodicité et des modalités de publication définis par la réglementation. Cette mesure des émissions permet ensuite d’identifier les principaux postes émetteurs et de structurer les actions de réduction à intégrer au plan de transition.
Le dépôt s’effectue sur la plateforme publique des bilans GES de l’ADEME, qui rend chaque bilan consultable. Ce point mérite attention : votre bilan est public, vos clients et vos donneurs d’ordre peuvent le lire.
L’absence de publication expose à une amende de 10 000 euros, portée à 20 000 euros en cas de récidive, selon le décret cité plus haut. Le montant reste modeste au regard des enjeux industriels. Le vrai coût d’un BEGES manquant se mesure ailleurs que dans l’amende : ses effets sur les marchés et les dossiers de financement sont détaillés plus bas, dans la partie consacrée aux sanctions.
Au-delà de la conformité, l’ADEME rappelle que le bilan GES est le préalable de toute stratégie bas carbone : sans mesure, pas de plan de transition crédible ni de dossier d’aide solide. Attention, le dispositif Diag Décarbon’Action, subventionné par l’ADEME, est réservé aux entreprises de moins de 500 salariés : les structures assujetties au BEGES en sont exclues.
Pour aller plus loin : Le bilan carbone : quelles obligations pour les entreprises françaises ?
Vous avez des projets et vous souhaitez en savoir plus ?
Elaborons ensemble votre stratégie d’aides !
Audit énergétique obligatoire et système de management de l'énergie
Depuis le 1er octobre 2025, la logique a changé. La loi n° 2025-391 du 30 avril 2025 et le décret n° 2025-1382 du 29 décembre 2025 transposent la directive 2023/1791/UE. Le critère d’assujettissement est désormais la consommation d’énergie, plus l’effectif. Le critère ayant changé, le test d’assujettissement est à refaire site par site, y compris pour les entreprises qui se croyaient hors champ.
Deux seuils, deux obligations
Au-delà de 2,75 GWh par an, l’audit énergétique est obligatoire et se renouvelle tous les quatre ans. Au-delà de 23,6 GWh par an, s’ajoute l’obligation de mettre en place un système de management de l’énergie certifié ISO 50001. Les entreprises concernées doivent par ailleurs déclarer leur consommation annuelle, au titre de l’article L. 233-2 du code de l’énergie. Les audits se déposent sur la plateforme dédiée de l’ADEME, audit-energie.ademe.fr.
Si vous êtes déjà certifié ISO 50001, vérifiez la portée exacte de cette certification au regard de l’audit périodique sur la fiche du ministère : c’est ce texte qui fait foi, pas l’usage installé dans l’entreprise. Le contrôle, lui, relève des DREAL, des DEAL en outre-mer et de la DRIEAT en Île-de-France, au titre de l’article L. 233-4 du même code.
L’audit est aussi un outil de financement
Un audit bien mené ne produit pas qu’un rapport de conformité. Il chiffre les gisements d’économies d’énergie, avec les temps de retour associés. C’est ce document qui alimente ensuite les demandes d’aide et de prime CEE. Traiter l’audit comme une formalité revient à payer deux fois le même travail.
Ce point est détaillé dans Audit énergétique en entreprise : obligations, coûts et aides publiques.
Décret tertiaire : la trajectoire de réduction des consommations
Vos bureaux, entrepôts et locaux commerciaux sont concernés dès qu’ils atteignent 1 000 m² de surface tertiaire, y compris lorsqu’ils se situent sur un site industriel. Le dispositif Éco Énergie Tertiaire présenté par le ministère de la Transition écologique impose de réduire les consommations d’énergie finale de 40 % en 2030, 50 % en 2040 et 60 % en 2050 par rapport à une année de référence.
La déclaration est annuelle et s’effectue sur la plateforme OPERAT, opérée par l’ADEME. Le non-respect expose à une amende administrative pouvant atteindre 1 500 euros pour une personne physique et 7 500 euros pour une personne morale.
Le vrai coût n’est pas l’amende, c’est la trajectoire. Atteindre 40 % en 2030 suppose des travaux : isolation, chauffage, climatisation, éclairage, pilotage. Ces chantiers se planifient sur plusieurs exercices, et leur financement se prépare avant le premier devis.
Voir aussi : Décret Tertiaire : bénéficiez d’aides publiques pour financer vos travaux
Vous avez des projets et vous souhaitez en savoir plus ?
Elaborons ensemble votre stratégie d’aides !
Déchets, emballages et économie circulaire
C’est la famille d’obligations la plus opérationnelle, et la plus fragmentée. Trois blocs structurent le sujet.
Le tri à la source des flux
Les producteurs de déchets doivent trier leurs principaux flux et les orienter vers des filières de valorisation. La fiche officielle de Service-Public Entreprendre sur le tri à la source des déchets des entreprises recense les flux concernés : papiers, métaux, plastique, verre, bois et biodéchets. Le périmètre exact dépend de votre activité et des volumes produits sur chaque site.
Les filières à responsabilité élargie du producteur
Si vous mettez sur le marché des produits ou des emballages relevant d’une filière REP, vous contribuez financièrement à leur fin de vie, via un éco-organisme agréé ou un système individuel. La loi AGEC a élargi le nombre de filières concernées, y compris à des secteurs longtemps hors champ.
La traçabilité des déchets dangereux
Les déchets dangereux font l’objet d’un suivi documenté, de leur production jusqu’à leur traitement final. C’est un point de contrôle fréquent lors des inspections d’installations classées.
À la différence des autres familles décrites ici, ce bloc ne se ramène pas à un seuil unique : les flux à trier, les filières REP et les règles de traçabilité relèvent de textes distincts, dont le périmètre évolue régulièrement. Vérifiez la liste des filières et les échéances applicables à votre activité sur la fiche officielle citée plus haut et auprès de votre éco-organisme, texte en main, avant tout arbitrage.
Vous avez des projets et vous souhaitez en savoir plus ?
Elaborons ensemble votre stratégie d’aides !
Marché carbone européen et mécanisme d'ajustement aux frontières
Deux mécanismes agissent directement sur votre prix de revient.
Le SEQE-UE
Les sites industriels les plus émetteurs sont soumis au système d’échange de quotas d’émission de l’Union européenne. Ils restituent chaque année des quotas correspondant à leurs émissions. Une partie de ces quotas a longtemps été allouée gratuitement aux secteurs exposés à la concurrence internationale. Cette allocation gratuite diminue, ce qui transforme le carbone en ligne de coût.
Le MACF
Le mécanisme d’ajustement carbone aux frontières est entré en plein régime le 1er janvier 2026. Il vise les importations de produits intensifs en carbone. La fiche de la direction générale des douanes fixe le cadre : au-delà de 50 tonnes importées par an, le statut de déclarant MACF autorisé est requis. La déclaration est annuelle, au plus tard le 31 mai, le premier dépôt intervenant en septembre 2027 au titre de l’année 2026. La vente des certificats démarrera en février 2027.
Si vous importez des produits couverts par le mécanisme, dont la liste figure sur la fiche des douanes, votre prix d’achat intégrera une composante carbone. C’est un sujet achats autant qu’un sujet environnement : il se traite avec vos fournisseurs, en amont des renégociations annuelles.
Devoir de vigilance et chaîne d’approvisionnement
Non, vos obligations ne s’arrêtent pas à vos propres sites. La loi de 2017 impose aux sociétés dépassant les seuils rappelés plus haut d’établir et de mettre en oeuvre un plan de vigilance. Ce plan comprend une cartographie des risques, des procédures d’évaluation des filiales, des sous-traitants et des fournisseurs, des actions d’atténuation et un mécanisme d’alerte.
Au niveau européen, un devoir de vigilance harmonisé a été adopté, puis son contenu et son calendrier ont été remaniés par les travaux de simplification. Cette trajectoire n’est pas stabilisée. Aucune date de transposition ne peut donc être annoncée ici avec certitude : la référence applicable en France reste la loi de 2017.
L’effet de ruissellement
Même sous les seuils, vous êtes concerné, et les PME de votre chaîne de valeur le sont par ricochet. Les donneurs d’ordre assujettis transfèrent leurs exigences à leurs fournisseurs : questionnaires, clauses contractuelles, demandes d’empreinte carbone produit, audits sur site. Un fournisseur incapable de répondre sort progressivement des panels d’achat. La fonction achats devient donc un outil de conformité, et un cahier des charges assorti de critères environnementaux vérifiables produit plus d’effet que dix pages de charte.
Vous avez des projets et vous souhaitez en savoir plus ?
Elaborons ensemble votre stratégie d’aides !
Sanctions : ce que l'on risque réellement
Les amendes prévues par les textes restent d’un montant limité : 10 000 euros pour un bilan GES non publié, 20 000 euros en cas de récidive, jusqu’à 7 500 euros pour une personne morale au titre du décret tertiaire. L’entrave aux vérifications du certificateur de durabilité, évoquée plus haut, se situe à un tout autre niveau de gravité.
Le risque réel est ailleurs. Il est d’abord commercial : un donneur d’ordre qui exige un bilan GES ou des données de durabilité écarte le fournisseur qui ne les produit pas. Il est ensuite financier, car les prêts verts, les appels à projets et de nombreux marchés publics demandent des éléments de conformité à l’appui du dossier. Il est enfin réputationnel, puisque les bilans GES et les déclarations de consommation sont publics.
Surtout, le retard coûte plus cher que l’amende. Une trajectoire de réduction rattrapée en urgence à deux ans de l’échéance se paie au prix fort, souvent sans plan de financement construit.
Pour le cadre applicable aux sites industriels, voir Décarboner ses activités industrielles : zoom sur la réglementation.
Vous avez des projets et vous souhaitez en savoir plus ?
Elaborons ensemble votre stratégie d’aides !
Financer la mise en conformité : les dispositifs mobilisables
Reste la question du coût. Ces obligations débouchent sur des dépenses réelles : études, audits, équipements, systèmes de mesure, travaux. Une partie est finançable, à condition de s’y prendre dans le bon ordre. La direction générale des Entreprises estime le besoin de soutien public à 22 milliards d’euros sur la période 2024-2030, soit 2 à 3 milliards d’euros d’investissements supplémentaires par an. L’industrie représente 17 % des émissions françaises, dont 11 % pour les 50 plus grands émetteurs. Selon la nature du projet, une subvention d’investissement peut notamment contribuer au financement d’équipements, de travaux ou de projets destinés à améliorer la performance énergétique et environnementale de l’entreprise. Contrairement à une aide au fonctionnement, elle accompagne une dépense d’investissement déterminée et son accès dépend du dispositif mobilisé, de la taille de l’entreprise, de sa localisation et des objectifs du projet. La conformité environnementale peut ainsi faire émerger des investissements éligibles à différents financements publics, à condition d’identifier le bon dispositif suffisamment tôt et de respecter ses conditions d’attribution.
Les études et les audits
Diagnostics, études de faisabilité et schémas directeurs énergie sont les dépenses les plus simples à faire accompagner. C’est aussi le bon moment pour construire le dossier d’investissement qui suivra : les données produites servent aux deux.
Les investissements de décarbonation
Les appels à projets France 2030 opérés par l’ADEME couvrent les projets industriels : DECARB IND, BCIAT pour la chaleur biomasse dans l’industrie, l’agriculture et le tertiaire, DECARB FLASH sur la période 2025-2027. Les très grands projets relèvent de l’appel d’offres GPID, qui prévoit une aide au fonctionnement sur quinze ans. S’y ajoutent le Fonds pour l’innovation européen, alimenté par les recettes du marché carbone, les prêts verts et prêts industrie verte de Bpifrance, ainsi que les financements de la Banque européenne d’investissement.
Les certificats d’économies d’énergie
Les CEE financent les gestes d’efficacité énergétique identifiés par l’audit. Les opérations standardisées font l’objet de fiches publiées par arrêté au Journal officiel, élaborées par la DGEC, l’ADEME et l’ATEE. Les fiches du secteur industriel couvrent notamment la récupération de chaleur sur four, les compresseurs d’air, l’isolation thermique de parois, les moteurs IE4 et leur pilotage électronique, comme le détaille le ministère de la Transition écologique. Les projets non couverts par une fiche relèvent des opérations spécifiques.
Les collectivités territoriales, en particulier les Régions, disposent également de dispositifs propres, dont le périmètre varie d’un territoire à l’autre.
Aucun taux d’aide n’est repris ici, et c’est volontaire : il dépend de l’appel à projets, de la taille de l’entreprise et de l’encadrement européen des aides d’État. Chez ACSIO Conseil, notre équipe identifie les dispositifs mobilisables projet par projet, monte les dossiers et coordonne les échanges avec les instructeurs jusqu’au déblocage des fonds.
Voir aussi : Quelles aides pour financer la décarbonation de l’industrie ?
L’erreur la plus coûteuse est aussi la plus fréquente : engager la dépense avant d’avoir déposé le dossier. La plupart des dispositifs publics appliquent une règle d’antériorité, et un devis signé trop tôt peut rendre le projet inéligible, sans rattrapage possible. Avant toute signature, vérifiez la date d’éligibilité des dépenses dans le règlement de l’appel à projets publié par l’organisme instructeur.
Par où commencer quand tout arrive en même temps
Trois étapes suffisent à reprendre la main sur le calendrier.
1. Cartographier, site par site
Listez vos sites, leurs effectifs, leurs consommations annuelles en GWh et leurs surfaces tertiaires. Croisez ces données avec les seuils rappelés plus haut. Vous obtenez une matrice obligation par site, avec une échéance sur chaque ligne. C’est le document qui manque le plus souvent.
2. Aligner calendrier réglementaire et calendrier d’investissement
Une échéance 2030 se prépare en 2026. Les travaux lourds supposent un budget, un arbitrage et parfois un arrêt de production. Placez les jalons réglementaires dans le plan pluriannuel d’investissement, pas dans un fichier de suivi séparé.
3. Instruire les demandes d’aide en amont
Le dossier de financement se dépose avant l’engagement des dépenses. Cela suppose d’anticiper de plusieurs mois, devis, données de consommation et gain énergétique attendu à l’appui.
Vous avez des projets et vous souhaitez en savoir plus ?
Elaborons ensemble votre stratégie d’aides !
Questions fréquentes
Quelles sont les principales obligations environnementales d’une grande entreprise en 2026 ?
Quatre familles structurent le sujet. Le reporting de durabilité relève de la CSRD. La mesure des émissions relève du décret BEGES de 2022. La performance énergétique dépend de la réforme de l’audit énergétique et du décret tertiaire de 2019. Les déchets relèvent de la loi AGEC et des filières REP. Le devoir de vigilance et le mécanisme carbone aux frontières s’ajoutent selon votre profil.
Le bilan d’émissions de gaz à effet de serre est-il obligatoire tous les ans ?
Non. Le bilan d’émissions de gaz à effet de serre est actualisé tous les quatre ans par les entreprises assujetties, soit au-delà de 500 salariés en France métropolitaine et de 250 salariés en outre-mer. Il est déposé sur la plateforme publique de l’ADEME et reste consultable. Les données sous-jacentes gagnent en revanche à être suivies chaque année.
Une entreprise certifiée ISO 50001 doit-elle réaliser l’audit énergétique réglementaire ?
Les deux obligations sont désormais indexées sur la consommation. Au-delà de 2,75 GWh par an, l’audit énergétique s’impose tous les quatre ans. Au-delà de 23,6 GWh par an, un système de management de l’énergie certifié ISO 50001 devient obligatoire. Si vous êtes déjà certifié, vérifiez la portée exacte de cette certification sur la fiche du ministère de la Transition écologique, qui fait foi.
Quelles aides publiques peuvent financer une mise en conformité environnementale ?
Trois portes d’entrée existent : les études et audits préparatoires, les investissements de décarbonation via les appels à projets France 2030 opérés par l’ADEME, et les certificats d’économies d’énergie pour les gestes d’efficacité énergétique. Les prêts de Bpifrance et de la Banque européenne d’investissement complètent l’ensemble. Les taux dépendent de chaque appel à projets.
Que risque une entreprise qui ne respecte pas ses obligations environnementales ?
Les sanctions financières prévues par les textes sont limitées : 10 000 euros pour un bilan GES non publié, 20 000 euros en cas de récidive, jusqu’à 7 500 euros pour une personne morale au titre du décret tertiaire. Les conséquences indirectes pèsent davantage : perte de marchés, dossiers de financement fragilisés et publication de données consultables par vos clients.
Les normes ISO 14001 et ISO 26000 sont-elles obligatoires ?
Non. Ce sont des démarches volontaires. L’ISO 14001 est une norme de management environnemental qui peut être certifiée, l’ISO 26000 un cadre de lignes directrices sur la responsabilité sociétale, qui ne se certifie pas. Aucune des deux ne remplace les obligations légales décrites plus haut. Elles facilitent en revanche la preuve vis-à-vis des donneurs d’ordre.